Domain aijf.de kaufen?
Wir ziehen mit dem Projekt
aijf.de um.
Sind Sie am Kauf der Domain
aijf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aijf.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Artificial Intelligence and Brain Research, Fachbücher von Patrick KraussDas Buch "Artificial Intelligence and Brain Research" von Patrick Krauss bietet eine umfassende und verständliche Einführung in die faszinierenden Schnittstellen zwischen künstlicher Intelligenz (KI) und der Gehirnforschung. Es beleuchtet die grundlegenden Konzepte, die beiden Disziplinen zugrunde liegen, und untersucht die Parallelen sowie Unterschiede zwischen natürlicher und künstlicher Intelligenz. Der Autor geht auf die Entwicklungen der letzten Jahre ein, die durch bahnbrechende Technologien wie AlphaGo, DALL-E 2 und ChatGPT geprägt sind, und diskutiert zukünftige Innovationen wie hybrides maschinelles Lernen und neuro-symbolische KI. Durch aktuelle Forschungsergebnisse und praxisnahe Beispiele wird der Leser in die komplexen Herausforderungen und Möglichkeiten eingeführt, die sich aus der Verbindung von Neurowissenschaften und Informatik ergeben. Das Buch zeigt auf, wie Erkenntnisse aus der Gehirnforschung zur Weiterentwicklung von KI-Algorithmen beitragen und warum diese beiden Bereiche entscheidend für die Gestaltung unserer Zukunft sind.31,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
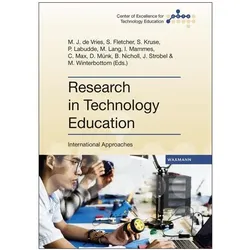
Research in Technology Education, FachbücherMit der zunehmenden Technologisierung in modernen Gesellschaften gewinnt die Technologieausbildung an Bedeutung. Sie sollte dazu beitragen, ein Verständnis für Technologie sowie Fähigkeiten und Selbstkonzepte im Umgang mit Technologie zu entwickeln. Es mangelt jedoch an Wissen darüber, wie Technologieausbildung funktioniert und welche Ergebnisse sie hervorbringt. Daher muss in verschiedenen Bereichen der Technologieausbildung Forschungsarbeit geleistet werden. Die kommenden Wissenschaftler des Netzwerks Center of Excellence for Technology Education (CETE) haben sich solchen Forschungsfragen gewidmet. CETE ist ein internationales Netzwerk, das aus sechs Universitäten besteht: der University of Missouri, der University of Cambridge, der University of Luxembourg, der Hochschule für Angewandte Wissenschaften und Kunst Nordwestschweiz, der Technischen Universität Delft und der Universität Duisburg-Essen, mit dem Ziel der Entwicklungsarbeit. Ein Ziel von CETE ist es, die Qualifikation junger Wissenschaftler im Forschungsbereich der Technologieausbildung zu unterstützen. Das vorliegende Buch wird daher versuchen, den Mangel an Forschung in der Technologieausbildung zu beheben, indem es die Forschungsarbeiten aufstrebender Wissenschaftler präsentiert. Auf diese Weise trägt CETE zu seiner Entwicklungsarbeit bei, indem es die Forschungsergebnisse in der Technologieausbildung erweitert und junge Wissenschaftler unterstützt. Neben zwei grundlegenden Artikeln über die Forschung zur Technologieausbildung werden verschiedene Studien und deren Ergebnisse präsentiert. Drei unterschiedliche Entwürfe von Studien bieten Zukunftsperspektiven für Forschungsergebnisse.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technology Development and Commercialization, Fachbücher von Alex F. DeNoble, Craig S. GalbraithDas Fachbuch "Technology Development and Commercialization" bietet eine umfassende Analyse der Herausforderungen und Strategien, die mit der Markteinführung neuer Technologien verbunden sind. Es richtet sich an Leser, die verstehen möchten, wie man wertvolle Technologien schnell und effektiv auf den Markt bringt. Das Buch behandelt die verschiedenen Managementfragen, die den Weg von der Entdeckung im Labor bis zur Akzeptanz durch die Endnutzer prägen. Es wird erläutert, wie die Kommerzialisierungsstrategien je nach den Zielen einer Organisation, dem Entwicklungsstand der Technologie und den spezifischen Dynamiken verschiedener Branchen variieren. Zudem werden praktische Werkzeuge und Methoden vorgestellt, die in diesem Bereich häufig verwendet werden. Ein besonderes Augenmerk liegt auf den aufkommenden Trends, wie der zunehmenden Rolle der künstlichen Intelligenz im Kommerzialisierungsprozess. Interviews mit über 30 führenden Fachleuten, darunter Technologie-Transferbeauftragte, Unternehmer und Investoren, bereichern das Buch mit wertvollen Einblicken aus der Praxis. Mini-Fallstudien veranschaulichen die Herausforderungen und Entscheidungen, die erfolgreiche Kommerzialisierungsbemühungen prägen.52,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Future Organization Playbook, Fachbücher von Dark Horse InnovationFür die Berliner Innovationsagentur Dark Horse hat das Schreckgespenst VUCA-Welt ausgedient. Die Erzählung, dass Veränderungen schmerzhaft und lebensbedrohlich für Unternehmen und Organisationen sind, und dass Überleben nur durch konsequente Anpassung möglich ist, macht Angst. Dark Horse dagegen wagen einen positiven Gegenentwurf: Sie beschreiben in ihrem neuen Playbook, wie Unternehmen sich als wertegetriebene und adaptive Organisationen neu erfinden können, um den Wandel in eine wünschenswerte Zukunft mitzugestalten. Nach außen innovations-, nach innen transformationsfähig. Durch regenerative und distributive Geschäftsmodelle oder einer Balance aus Mitarbeitenden- und Kund:innen-Zentrierung. Im "Future Organization Playbook" werden Methoden und Strategien präsentiert, die individuelle Lösungen für die gängigsten Probleme moderner Organisationen ermöglichen. Außerdem ein exklusives und wertvolles Framework, das Strategie-Hexagon für adaptive Organisationen. Und zu guter Letzt werden auch die wichtigsten Buzzwords und Begriffe aus der agilen Transformationswelt essayistisch beleuchtet: Wie lautet die Geschichte hinter diesen Begriffen? Welche Perspektive ist die sinnvollste?.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politics and Innovation in the Development of Radar Technology, Fachbücher von Helmut KlausingDas Buch "Politics and Innovation in the Development of Radar Technology" bietet eine umfassende Analyse der Radarentwicklung in Grossbritannien und Deutschland vor und während des Zweiten Weltkriegs. Es untersucht, wie Innovationssysteme, Führungsstrukturen und Organisationen den technologischen Fortschritt beeinflussten, insbesondere in Grossbritannien. Durch umfangreiche Archivforschung wird eine Neubewertung bahnbrechender technologischer Entwicklungen sowie strategischer und operativer Massnahmen wie Funkaufklärung, Störtechnik und operationale Forschung vorgenommen. Ein zentraler Aspekt ist der Vergleich von Innovationsschritten und -barrieren im Kontext politischer Entscheidungen. Die strategische Voraussicht, gepaart mit der Zusammenarbeit zwischen Politik, Militär, Industrie und Wissenschaft, war entscheidend für den Ausgang des Krieges. Dieses Buch bietet eine neue Perspektive auf Innovationen während des Krieges.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Artificial Intelligence and Brain Research, Fachbücher von Patrick KraussDas Buch "Artificial Intelligence and Brain Research" von Patrick Krauss bietet eine umfassende und verständliche Einführung in die faszinierenden Schnittstellen zwischen künstlicher Intelligenz (KI) und der Gehirnforschung. Es beleuchtet die grundlegenden Konzepte, die beiden Disziplinen zugrunde liegen, und untersucht die Parallelen sowie Unterschiede zwischen natürlicher und künstlicher Intelligenz. Der Autor geht auf die Entwicklungen der letzten Jahre ein, die durch bahnbrechende Technologien wie AlphaGo, DALL-E 2 und ChatGPT geprägt sind, und diskutiert zukünftige Innovationen wie hybrides maschinelles Lernen und neuro-symbolische KI. Durch aktuelle Forschungsergebnisse und praxisnahe Beispiele wird der Leser in die komplexen Herausforderungen und Möglichkeiten eingeführt, die sich aus der Verbindung von Neurowissenschaften und Informatik ergeben. Das Buch zeigt auf, wie Erkenntnisse aus der Gehirnforschung zur Weiterentwicklung von KI-Algorithmen beitragen und warum diese beiden Bereiche entscheidend für die Gestaltung unserer Zukunft sind.31,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Research in Technology Education, FachbücherMit der zunehmenden Technologisierung in modernen Gesellschaften gewinnt die Technologieausbildung an Bedeutung. Sie sollte dazu beitragen, ein Verständnis für Technologie sowie Fähigkeiten und Selbstkonzepte im Umgang mit Technologie zu entwickeln. Es mangelt jedoch an Wissen darüber, wie Technologieausbildung funktioniert und welche Ergebnisse sie hervorbringt. Daher muss in verschiedenen Bereichen der Technologieausbildung Forschungsarbeit geleistet werden. Die kommenden Wissenschaftler des Netzwerks Center of Excellence for Technology Education (CETE) haben sich solchen Forschungsfragen gewidmet. CETE ist ein internationales Netzwerk, das aus sechs Universitäten besteht: der University of Missouri, der University of Cambridge, der University of Luxembourg, der Hochschule für Angewandte Wissenschaften und Kunst Nordwestschweiz, der Technischen Universität Delft und der Universität Duisburg-Essen, mit dem Ziel der Entwicklungsarbeit. Ein Ziel von CETE ist es, die Qualifikation junger Wissenschaftler im Forschungsbereich der Technologieausbildung zu unterstützen. Das vorliegende Buch wird daher versuchen, den Mangel an Forschung in der Technologieausbildung zu beheben, indem es die Forschungsarbeiten aufstrebender Wissenschaftler präsentiert. Auf diese Weise trägt CETE zu seiner Entwicklungsarbeit bei, indem es die Forschungsergebnisse in der Technologieausbildung erweitert und junge Wissenschaftler unterstützt. Neben zwei grundlegenden Artikeln über die Forschung zur Technologieausbildung werden verschiedene Studien und deren Ergebnisse präsentiert. Drei unterschiedliche Entwürfe von Studien bieten Zukunftsperspektiven für Forschungsergebnisse.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Technology Development and Commercialization, Fachbücher von Alex F. DeNoble, Craig S. GalbraithDas Fachbuch "Technology Development and Commercialization" bietet eine umfassende Analyse der Herausforderungen und Strategien, die mit der Markteinführung neuer Technologien verbunden sind. Es richtet sich an Leser, die verstehen möchten, wie man wertvolle Technologien schnell und effektiv auf den Markt bringt. Das Buch behandelt die verschiedenen Managementfragen, die den Weg von der Entdeckung im Labor bis zur Akzeptanz durch die Endnutzer prägen. Es wird erläutert, wie die Kommerzialisierungsstrategien je nach den Zielen einer Organisation, dem Entwicklungsstand der Technologie und den spezifischen Dynamiken verschiedener Branchen variieren. Zudem werden praktische Werkzeuge und Methoden vorgestellt, die in diesem Bereich häufig verwendet werden. Ein besonderes Augenmerk liegt auf den aufkommenden Trends, wie der zunehmenden Rolle der künstlichen Intelligenz im Kommerzialisierungsprozess. Interviews mit über 30 führenden Fachleuten, darunter Technologie-Transferbeauftragte, Unternehmer und Investoren, bereichern das Buch mit wertvollen Einblicken aus der Praxis. Mini-Fallstudien veranschaulichen die Herausforderungen und Entscheidungen, die erfolgreiche Kommerzialisierungsbemühungen prägen.52,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Future Organization Playbook, Fachbücher von Dark Horse InnovationFür die Berliner Innovationsagentur Dark Horse hat das Schreckgespenst VUCA-Welt ausgedient. Die Erzählung, dass Veränderungen schmerzhaft und lebensbedrohlich für Unternehmen und Organisationen sind, und dass Überleben nur durch konsequente Anpassung möglich ist, macht Angst. Dark Horse dagegen wagen einen positiven Gegenentwurf: Sie beschreiben in ihrem neuen Playbook, wie Unternehmen sich als wertegetriebene und adaptive Organisationen neu erfinden können, um den Wandel in eine wünschenswerte Zukunft mitzugestalten. Nach außen innovations-, nach innen transformationsfähig. Durch regenerative und distributive Geschäftsmodelle oder einer Balance aus Mitarbeitenden- und Kund:innen-Zentrierung. Im "Future Organization Playbook" werden Methoden und Strategien präsentiert, die individuelle Lösungen für die gängigsten Probleme moderner Organisationen ermöglichen. Außerdem ein exklusives und wertvolles Framework, das Strategie-Hexagon für adaptive Organisationen. Und zu guter Letzt werden auch die wichtigsten Buzzwords und Begriffe aus der agilen Transformationswelt essayistisch beleuchtet: Wie lautet die Geschichte hinter diesen Begriffen? Welche Perspektive ist die sinnvollste?.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.